


Věnujete se paraglidingu, potápění, horolezectví nebo třeba jízdě na motocrossu? Pak byste měli zbystřit. Pojištění adrenalinových sportů není samozřejmostí a podcenění detailů může vést k fatálním následkům – nejen zdravotním, ale i finančním.
Co všechno se považuje za adrenalinový sport?
Mnoho lidí si pod pojmem „adrenalinové sporty“ představí jen extrémní činnosti, jako je base jump, bungee jumping nebo jízda rallye. Ve skutečnosti však může do této kategorie spadat i běžnější aktivita, jako je vysokohorská turistika nad 3 000 m n. m., sjezd na horském kole v náročném terénu, canyoning nebo třeba potápění s přístrojem. Rozhodujícím kritériem je zpravidla míra rizika a náročnost podmínek.
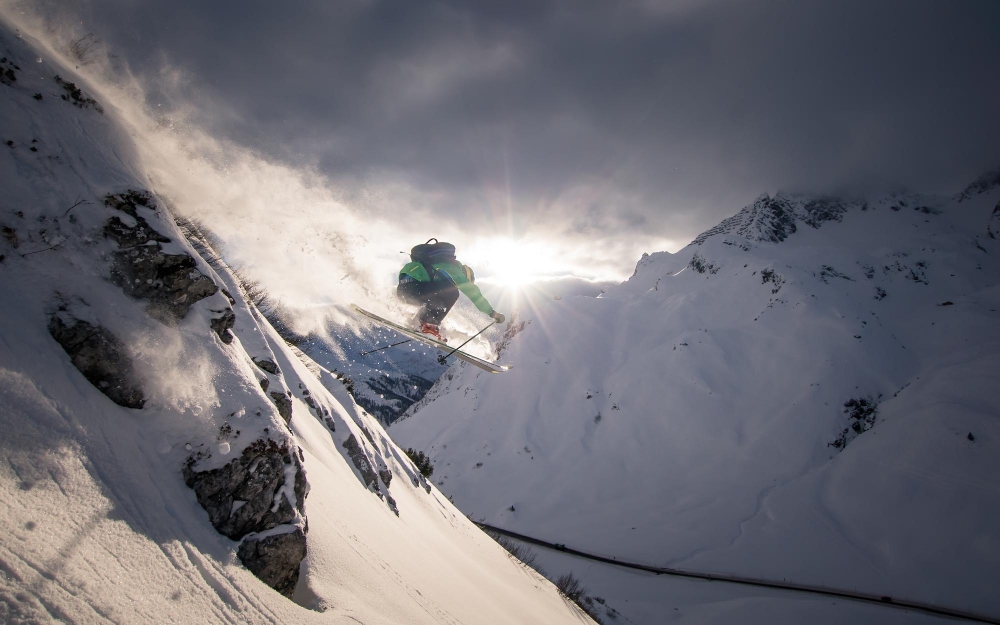
Pojišťovny mají různé seznamy sportů rozdělené podle rizikovosti. Obecně platí, že základní cestovní pojištění pokrývá běžné rekreační aktivity, ale už nikoliv sporty provozované na profesionální úrovni nebo extrémní podmínky. Pokud tedy plánujete například lezení na skalách nebo freeride lyžování mimo vyznačené sjezdovky, musíte si sjednat speciální pojištění adrenalinových sportů.
Proč běžné cestovní pojištění nestačí?
Mnoho cestovatelů se mylně domnívá, že běžné cestovní pojištění je „na všechno“. Ve skutečnosti má ale tato pojistka celou řadu výluk. To znamená, že v některých případech vám pojišťovna náklady neproplatí. Nejčastěji se jedná právě o úrazy vzniklé při rizikových nebo extrémních sportech.
Zranění při adrenalinové aktivitě v zahraničí může znamenat vysoké náklady – převoz vrtulníkem, operace, hospitalizace nebo repatriace do ČR. Pojišťovna, která takovou činnost nepokrývá, tyto výlohy neproplatí, což může znamenat zátěž v řádech stovek tisíc korun.
Řešením je právě rozšíření pojistky o rizikové a extrémní sporty. Některé pojišťovny navíc umožňují sestavit si individuální balíček, kde si sami zvolíte, jaké aktivity chcete mít pokryté. To je užitečné, pokud provozujete specifickou kombinaci sportů – například skalní lezení v létě a snowkiting v zimě.
Co vše by mělo pojištění adrenalinových sportů obsahovat?
Kvalitní pojištění pro rizikové aktivity by mělo zahrnovat především:
- Úhradu léčebných výloh – včetně zásahu horské služby, převozu, operací a hospitalizace
- Asistenční služby 24/7 – ideálně v českém jazyce
- Úrazové pojištění – s výplatou odškodného při trvalých následcích nebo smrti
- Pojištění odpovědnosti – pokud způsobíte škodu jiné osobě nebo jejímu majetku
- Pojištění zavazadel a vybavení – pro případ ztráty, poškození nebo krádeže sportovního vybavení
Důležité je také věnovat pozornost výlukám. Některé pojišťovny mohou například vyloučit sporty provozované bez dozoru instruktora, bez licence nebo mimo oficiální trasy. Dále může být pojistné plnění omezené věkem nebo zdravotním stavem pojištěného.
Jak správně vybrat vhodné pojištění?
Výběr správného pojištění by měl začít identifikací aktivit, které plánujete během cesty provozovat. U každého sportu si ověřte, do které kategorie rizikovosti ho konkrétní pojišťovna zařazuje – rekreační, rizikový nebo extrémní. U některých aktivit (např. rafting nebo horolezectví) může záležet i na stupni obtížnosti nebo výšce terénu.
Dalším faktorem je destinace. Ceny zdravotní péče se výrazně liší podle země – např. v USA, Kanadě nebo Japonsku jsou léčebné výlohy velmi vysoké. V těchto případech se vyplatí připlatit si za vyšší limity pojistného krytí.
Nezapomeňte také zohlednit:
- Délku pobytu a četnost cest – častí cestovatelé mohou zvolit celoroční pojistku
- Možnost připojištění sportovního vybavení
- Podmínky storna zájezdu nebo změny plánu kvůli počasí či zdravotním komplikacím
A konečně: čtěte pečlivě pojistné podmínky. Vyplatí se je pročíst ještě před podpisem smlouvy. Nepříjemná překvapení v zahraničí bývají často výsledkem nepochopení nebo přehlédnutí drobných výluk v pojistce.


